C'est quoi les intérêts composés ? Cette mécanique peut faire croître un capital comme une boule de neige. C'est un mécanisme puissant, en finance comme dans la vie, où de petits efforts réguliers peuvent produire de grands effets dans le temps.
C'est quoi les intérêts composés ?
Les intérêts composés sont un mécanisme financier où les intérêts générés par votre capital sont automatiquement réinvestis, produisant à leur tour de nouveaux intérêts.
Contrairement aux intérêts simples qui ne rapportent que sur le capital initial, les intérêts composés créent un effet « boule de neige » : plus le temps passe, plus la croissance de votre épargne s’accélère.
Les gains réinvestis produisent à leur tour des gains, tant que le placement ne subit pas de pertes. Albert Einstein aurait qualifié les intérêts composés de « huitième merveille du monde », car ils peuvent transformer de petites sommes investies régulièrement en un capital important sur le long terme, selon le rendement obtenu.
Et d’ailleurs cela ne s’applique pas uniquement à la finance, de petites actions tous les jours ont un impact considérable sur le long terme (sport, bonnes habitudes, nutrition…).
Différence entre intérêts simples vs composés
La différence entre ces deux types d’intérêts est fondamentale et se creuse considérablement avec le temps.
| Intérêts simples | Intérêts composés | |
|---|---|---|
| Base de calcul | Capital initial uniquement | Capital + intérêts accumulés |
| Type de croissance | Linéaire (constante) | Exponentielle (accélérée) |
| Réinvestissement | Les intérêts ne produisent pas d’intérêts | Les intérêts produisent des intérêts |
| Exemple illustratif : 1000 € à 7% sur 20 ans | 2 400 € | 3 870 € |
| Différence sur 20 ans | – | + 1 470 € (+61,25%) |
Les 4 leviers des intérêts composés
Quatre facteurs jouent un rôle clé dans l’effet des intérêts composés :
- Le taux de rendement : C’est logique, plus le taux est élevé, plus vos gains augmentent rapidement. Un placement à 7% croît naturellement deux fois plus vite qu’un placement à 3,5%.
- Le temps : C’est le levier le plus puissant. Les 10 premières années peuvent sembler lentes, mais ensuite l’effet s’accélère de façon spectaculaire. Commencer à 25 ans plutôt qu’à 35 ans fait une différence énorme.
- La fréquence de capitalisation : Une capitalisation mensuelle est plus avantageuse qu’une capitalisation annuelle car les gains sont réinvestis plus souvent. Par exemple, à titre illustratif, 10 000 € à 3% sur 10 ans rapportent 13 439 € en capitalisation annuelle, contre 13 494 € en capitalisation mensuelle. Une différence de 55 € qui peut sembler faible, mais qui augmente avec le capital et la durée.
- La régularité des apports : Investir 100 € chaque mois de manière automatique est souvent plus efficace qu’investir 1200 € une fois par an. Cela discipline l’épargne et vise à lisser les variations du marché.
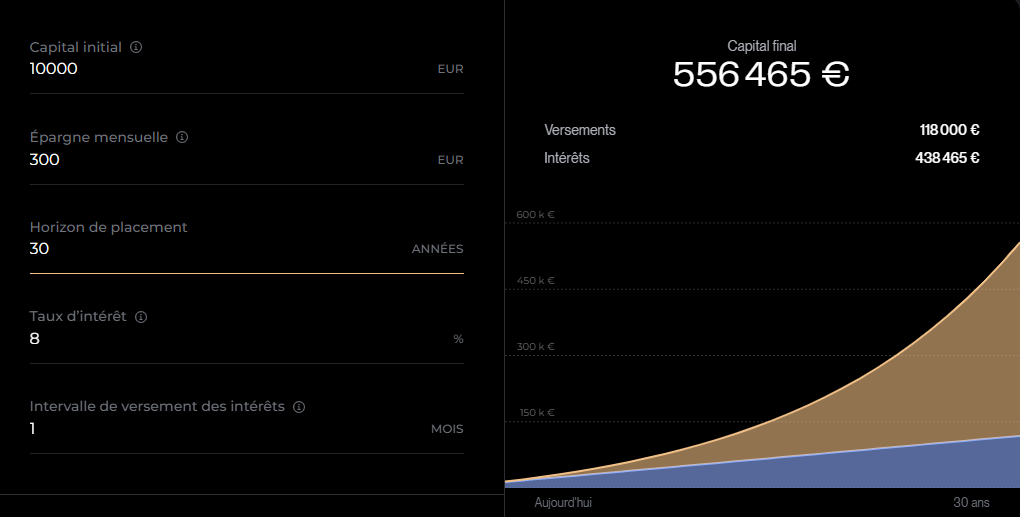
La preuve par les chiffres : tôt et petit vs tard et gros
Voici une démonstration concrète qui va probablement vous surprendre. Imaginons, à titre illustratif, deux personnes qui veulent préparer leur retraite à 65 ans avec un rendement moyen de 7% par an (capitalisation mensuelle).
Warren Buffett, l’un des investisseurs les plus performants au monde, souligne que « la qualité la plus importante pour un investisseur est son tempérament et non son intelligence ».
Scénario A : Commencer tôt avec de petites sommes
Marie a 25 ans. Elle décide d’investir 150 € par mois de 25 à 35 ans (pendant 10 ans), puis elle arrête complètement ses versements. Son argent continue simplement à fructifier jusqu’à ses 65 ans.
- Période d’investissement : 10 ans (de 25 à 35 ans)
- Versements mensuels : 150 €
- Total investi : 18 000 € (150 € × 120 mois)
- Capital à 35 ans : environ 25 700 €
- Capital à 65 ans : environ 195 000 €
Marie n’a investi que pendant 10 ans, puis a laissé le temps faire son travail pendant 30 ans supplémentaires.
Vous êtes jeune et souhaitez commencer à investir ? Un guide complet détaille comment investir quand on est jeune.
Scénario B : Commencer tard avec de grosses sommes
Thomas a 35 ans. Il commence à investir 300 € par mois de 35 à 65 ans (pendant 30 ans), soit le double de Marie mais sur une période trois fois plus longue.
- Période d’investissement : 30 ans (de 35 à 65 ans)
- Versements mensuels : 300 €
- Total investi : 108 000 € (300 € × 360 mois)
- Capital à 65 ans : environ 351 000 €
Comparaison
Thomas investit 6 fois plus que Marie (108 000 € vs 18 000 €) et obtient environ 80 % de plus à 65 ans. Mais voici ce qui est frappant : Marie a investi seulement 18 000 € et obtient 195 313 €, soit plus de 10 fois son investissement initial, simplement parce qu’elle a commencé 10 ans plus tôt.
Si Marie avait continué à investir 150 € par mois jusqu’à 65 ans (au lieu de s’arrêter à 35 ans), elle aurait fini à environ 371 000 €, soit environ 20 000 € de plus que Thomas malgré des versements deux fois plus petits.
La leçon : le temps est un facteur déterminant. Dans cet exemple, commencer tôt avec peu donne plus que commencer tard avec beaucoup. Chaque année compte énormément dans les premières décennies.
Comment calculer les intérêts composés ?
Pour calculer les intérêts composés, on utilise cette formule :

Où :
- A = Montant final (capital + intérêts)
- P = Capital initial (somme investie ou empruntée)
- r = Taux d’intérêt annuel (exprimé en décimal, ex : 5% → 0,05)
- n = Nombre de périodes de capitalisation par an (par ex. 12 pour mensuel, 4 pour trimestriel, 1 pour annuel)
- t = Durée en années
Exemple : à titre illustratif, vous placez 5000 € à 6% par an pendant 15 ans avec capitalisation annuelle.
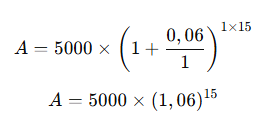
La règle du 72 : calculer mentalement
La règle des 72 est une astuce géniale pour estimer rapidement combien de temps il faut pour doubler votre capital.
Formule : 72 ÷ taux d’intérêts = nombre d’années pour doubler le capital
Exemples pratiques :
- Placement à 7% : 72 ÷ 7 = environ 10 ans pour doubler
- Placement à 5% : 72 ÷ 5 = environ 14 ans pour doubler
- Placement à 2% : 72 ÷ 2 = environ 36 ans pour doubler
La règle fonctionne aussi à l’envers : doubler un capital en 12 ans suppose un rendement d’environ 6 % par an (72 ÷ 12 = 6).
Cette règle fonctionne bien pour des taux entre 6% et 10%.
Elle vous permet de faire des calculs rapides sans sortir votre calculatrice (et d’impressionner vos amis).
Comment commencer à profiter des intérêts composés ?
Voici les étapes généralement suivies pour démarrer, même avec un petit budget.
Fixer un montant mensuel réaliste
Pas besoin d’investir des centaines d’euros pour commencer. Même 50 à 100 € par mois peuvent compter sur le long terme. L’important est la régularité, pas le montant initial.
Astuce : Réduire vos dépenses de 3 à 4 € par jour (un café, un snack) suffit pour libérer 100 € par mois.
Automatiser ses versements
Beaucoup d’épargnants programment un virement automatique le jour du versement du salaire. L’argent part sans y penser, ce qui limite la tentation de le dépenser. C’est la méthode la plus simple pour les débutants.
Choisir son horizon de temps
Les intérêts composés nécessitent de la patience. L’horizon généralement cité est d’au moins 10 ans, souvent 20 à 30 ans pour la retraite. Un horizon long permet en principe d’accepter des supports plus volatils, au rendement potentiel plus élevé mais non garanti.
Limiter les frais
Les frais sont l’ennemi silencieux des intérêts composés. Des frais de gestion de 2% par an au lieu de 0,5% peuvent vous coûter des dizaines de milliers d’euros sur 30 ans.
Les solutions en ligne et les produits peu chargés en frais limitent cet effet.
Erreurs courantes à éviter
Retirer son argent trop tôt
C’est l’erreur n°1. Chaque retrait casse la dynamique des intérêts composés. Vous ne perdez pas seulement le montant retiré, mais aussi tous les gains futurs que cet argent aurait générés. Sur 20 ou 30 ans, cela représente des sommes considérables.
Essayer de "timer" le marché
Beaucoup pensent pouvoir acheter au plus bas et revendre au plus haut. C’est une illusion. Les marchés sont influencés par des milliers de facteurs imprévisibles.
Solution : Une approche courante consiste à investir régulièrement, quelles que soient les fluctuations du marché. Cette stratégie (appelée « dollar cost averaging ») vise à lisser les variations et à réduire le stress.
Paniquer lors des baisses
Les marchés montent et descendent. C’est normal. Sur un horizon de 20-30 ans, les corrections passées ont souvent été rattrapées, sans garantie pour l’avenir. Vendre en panique lors d’une baisse cristallise vos pertes et vous prive de la reprise.
Solution : Beaucoup d’investisseurs s’en tiennent alors à leur plan initial. Les intérêts composés jouent sur la durée.
Négliger l'inflation
Un placement qui rapporte 2% brut alors que l’inflation est à 2% ne vous enrichit pas réellement. Votre rendement réel est quasiment nul.
Solution : Comparer le rendement d’un placement à l’inflation permet de juger de ce qu’il rapporte réellement.
Investir de l'argent dont vous avez besoin à court terme
Une règle de prudence courante consiste à ne pas investir l’argent de l’épargne de précaution ni celui dont on aura besoin dans moins de 5 ans. Les intérêts composés nécessitent du temps pour fonctionner.
Solution : Beaucoup d’épargnants constituent d’abord une épargne de sécurité (3 à 6 mois de dépenses) sur un livret, puis investissent le surplus.
Conclusion
Les intérêts composés sont un mécanisme central pour construire un patrimoine, même en partant de peu. Les leviers les plus cités sont de commencer tôt, de rester régulier et de laisser le temps faire son travail.
Vous n’avez pas besoin d’être riche pour investir. Au contraire, investir régulièrement de petites sommes peut contribuer à construire un patrimoine, sans garantie de résultat.
Un virement automatique, même modeste, est une façon simple de mettre ce principe en pratique, sachant que le rendement d’un produit d’investissement n’est jamais garanti.
Avertissement. Cet article a une vocation purement informative et pédagogique. Il ne constitue ni un conseil en investissement, ni une recommandation personnalisée. Les chiffres, tableaux et exemples illustrent des concepts généraux et ne s’appliquent pas tels quels à votre situation. Avant toute décision, rapprochez-vous d’un professionnel habilité. Les performances passées ne préjugent pas des performances futures. Tout placement comporte un risque de perte en capital, à l’exception des supports garantis.